
2026.11.05
北市豪宅的成交數字怎麼讀?從實價登錄看懂行情
北市豪宅的新聞幾乎每週都有,但「七千萬以上件數創新低」「每坪兩百萬交易減少」這些數字,各自用的口徑不同。這篇說明怎麼讀懂這些數字,以及成交資料之外,買方還得自己確認的屋況。
- 北市豪宅的新聞數字,先分清楚是總價、單價還是件數
- 七千萬元以上的成交件數,二〇二五年降到統計以來最低
- 為什麼七千萬會成為觀察北市豪宅的那條線?
- 每坪兩百萬元以上的交易,從二〇二一年高峰回落
- 歷年最高單價前十名,落在信義、大安、中山與中正
- 實價登錄怎麼查北市豪宅?門牌揭露與預售申報新制
- 成交單價有沒有扣掉車位?讀北市豪宅數字最常誤會的地方
- 權狀坪數與室內實際坪數:同一個單價,能用的空間差很多
- 稅務上的高級住宅:台北市另有一套八千萬元的認定
- 數字之外:成交資料看不到的屋況、規約與管理
- 根留台中南屯,豐聚如何跨區承接北市豪宅
- 研究北市豪宅成交資料時,可以先整理的一張表
- 帶著北市豪宅資料找設計師,可以先問的問題
- 北市豪宅常見問題
北市豪宅的新聞數字,先分清楚是總價、單價還是件數
讀北市豪宅相關報導時,第一步是看清楚它用哪一條線在統計。常見的口徑有三種:以總價切分,例如七千萬元以上;以單價切分,例如每坪兩百萬元以上;以及以件數或排名呈現的市場熱度。三種數字的意義不同,總價線反映的是金融規則下的買方門檻,單價線反映的是地段與產品的稀缺程度,件數則會受到政策與景氣影響而大幅波動。如果把不同口徑的數字放在一起比較,很容易得出錯誤結論。建議每看到一個數字,就先找出它的統計範圍、資料來源與期間,再決定要不要拿來當判斷依據。
七千萬元以上的成交件數,二〇二五年降到統計以來最低
依二〇二六年一月的報導,二〇二五年台北市總價七千萬元以上的住宅交易共五百六十一件,較前一年減少百分之四十二點五,是二〇一二年有紀錄以來的低點。分區來看,大安區由一百八十二件降到一百零八件,信義區由七十八件降到三十八件,大同、萬華、文山的跌幅更大,只有內湖與南港的減幅相對小。報導把原因歸於央行信用管制與房貸緊縮。對準備在台北置產的人來說,這組數字代表的是交易量的變化,不等於每一戶的價格都同步下跌;個別物件仍要回到地段、屋況與樓層去比較。

▲豐聚設計作品《The Return 歸嶼》(單層大樓)
為什麼七千萬會成為觀察北市豪宅的那條線?
七千萬元之所以常被稱為台北的豪宅紅線,來自中央銀行的不動產抵押貸款規定。依央行規定,購買建物權狀含有「住」字樣的住宅,台北市鑑價或買賣金額達七千萬元以上即屬高價住宅,新北市為六千萬元,其他縣市為四千萬元;自然人購置高價住宅貸款上限三成、不得有寬限期。二〇二六年九月十七日央行理監事會議調整部分規定時,高價住宅的三成上限仍維持不變。這條線影響的是自備款與資金安排,並不是房屋稅或裝修規定。本文只說明規則,貸款條件請以銀行與央行最新公告為準。
每坪兩百萬元以上的交易,從二〇二一年高峰回落
另一條常見的口徑是單價。依台北市政府地政局實價登錄統計,台北市每坪兩百萬元以上的住宅交易,二〇二一年有五十二件,是近年高峰;二〇一九年四十四件、二〇二三年四十二件、二〇二四年三十九件,二〇二五年降到二十八件,較高峰減少約四成六。單價線篩出的通常是地段與產品都很稀缺的物件,件數本來就少,一年多幾件或少幾件,就會讓百分比看起來變化很大。讀這類數字時,比起漲跌幅,更值得留意的是這些交易落在哪些生活圈、屬於新案還是中古屋,因為兩者交屋後的裝修起點完全不同。
歷年最高單價前十名,落在信義、大安、中山與中正
同一份地政局統計也整理了台北市歷年住宅最高成交單價的前十名,其中信義區占五席、大安區占三席,中山區與中正區各一席。這張名單說明了北市豪宅高度集中在少數板塊,但它是單筆紀錄,不是區域平均。一戶高樓層、景觀好的物件創下紀錄,不代表同一棟其他樓層也是相同行情。對屋主來說,排名更大的意義在於了解同一生活圈裡,買方在意的是什麼:可能是公園景觀、林蔭大道、學區或隱私,這些期待會直接反映到室內的開窗方向、主臥位置與接待空間的規劃上。
實價登錄怎麼查北市豪宅?門牌揭露與預售申報新制
自二〇二一年七月一日(民國一一〇年)實價登錄新制施行後,成交案件的門牌或地號改為完整揭露,預售屋也要在簽訂買賣契約之日起三十日內申報。這讓一般人可以在內政部不動產交易實價查詢服務網上,依行政區、建物型態與交易期間查到北市豪宅的成交資料。查詢時建議同時看總價、單價、建物移轉面積、樓層與車位欄位,並留意備註欄是否有親友交易、含裝潢或其他特殊情形。單看一筆紀錄容易被極端值誤導,把同社區、相近樓層的多筆成交放在一起比較,才看得出合理範圍。
成交單價有沒有扣掉車位?讀北市豪宅數字最常誤會的地方
依新制,不動產交易總價額應包含車位交易總價,而車位個數、車位總價與各車位價格另有獨立欄位。也就是說,同一筆交易,「含車位」與「不含車位」算出來的單價可能差很多。北市豪宅多半配有一到數個車位,若車位面積與價格沒有拆開,換算出來的每坪單價會被拉低或拉高。看報導或廣告時,先確認它寫的是「不含車位」還是「總價除以總面積」;自己試算時,也把車位價格與車位面積分別扣除。這個小動作能避免把兩戶條件不同的房子誤認為同一個行情。
權狀坪數與室內實際坪數:同一個單價,能用的空間差很多
實價登錄上的面積是登記面積,包含主建物、附屬建物與共有部分,並不等於你在室內能使用的空間。北市豪宅的大廳、會館與機電空間可能占去不少公設,兩戶權狀坪數相同的房子,室內實際可規劃的面積可能明顯不同。在比較單價之前,建議先向賣方或代銷索取建物謄本與平面圖,分別找出主建物與陽台的面積,再看樑柱位置、管道間與採光面。對室內設計而言,真正決定格局的是主建物面積與樑下淨高,權狀上的總坪數只能作為參考。
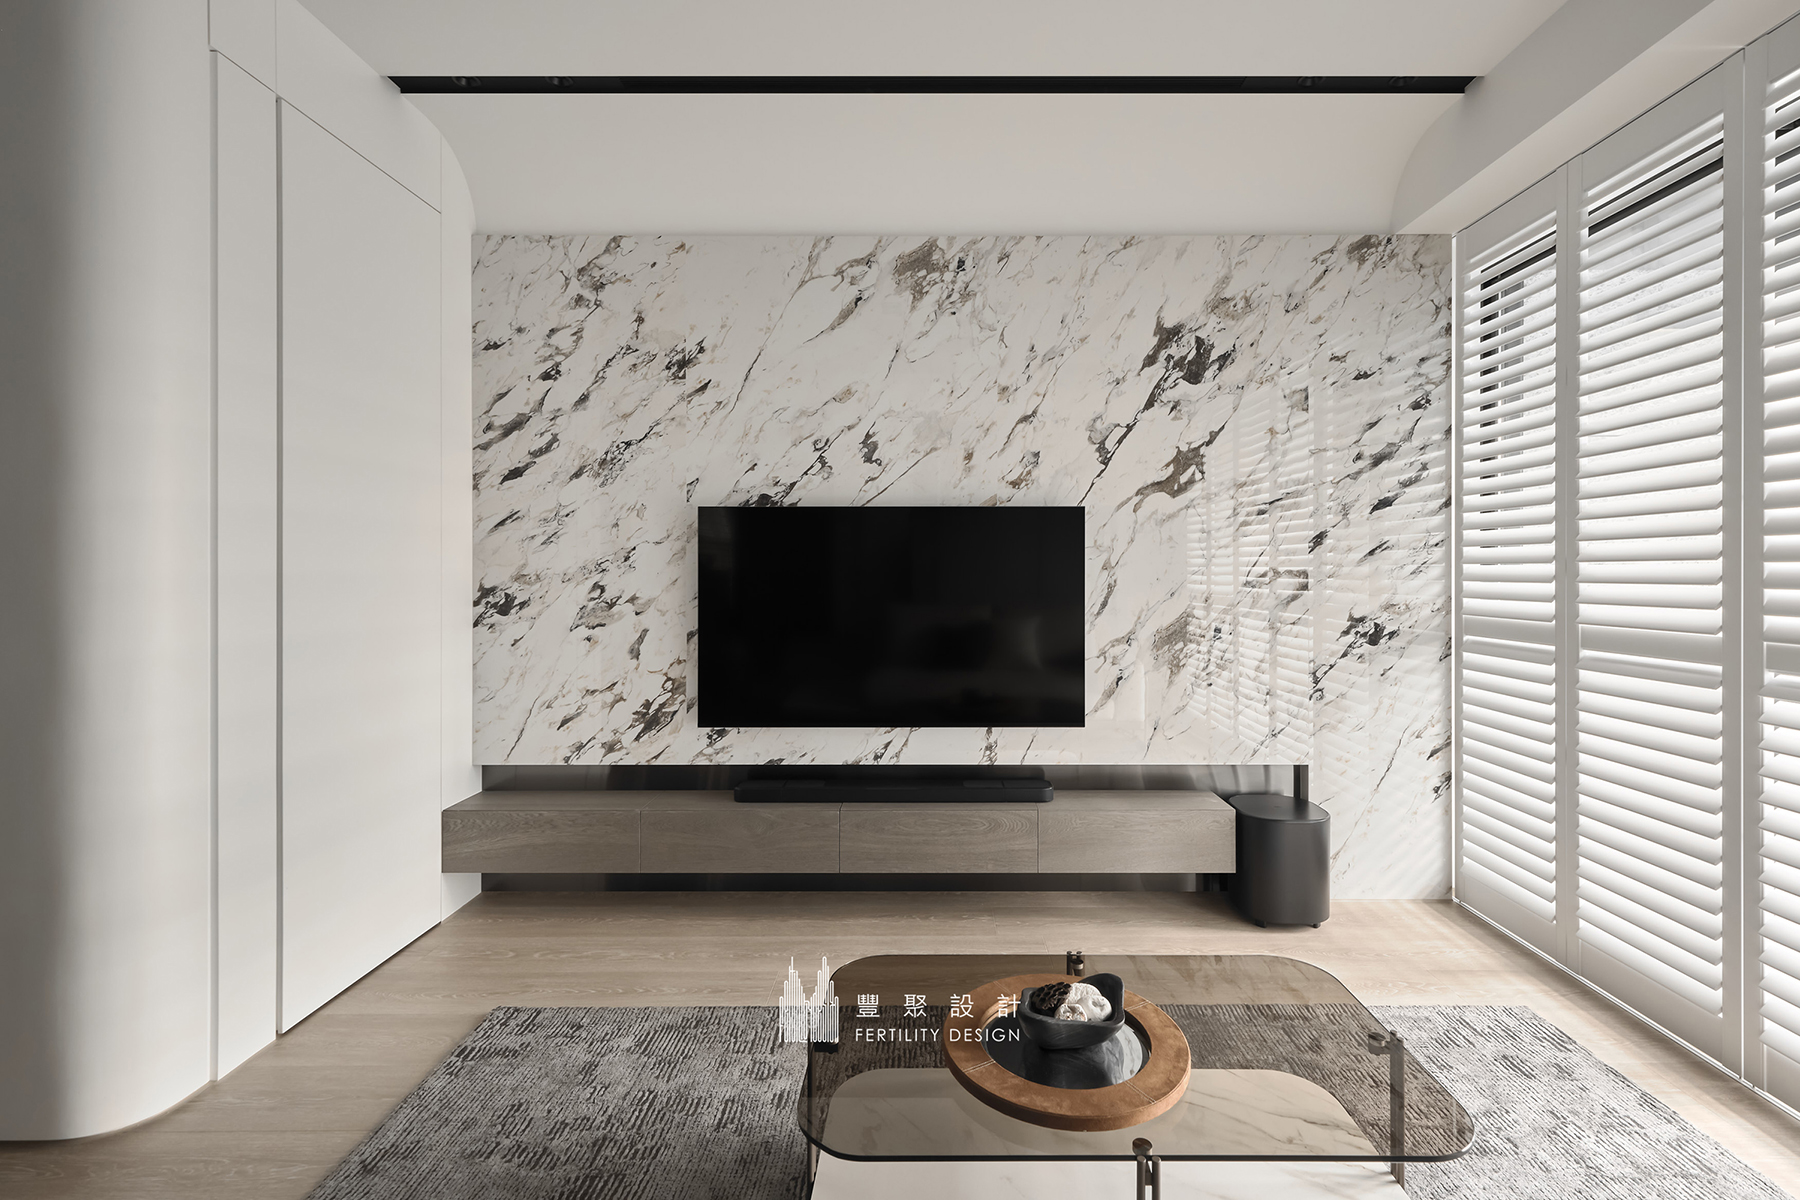
▲豐聚設計作品《Solis 富日居》(單層大樓)
稅務上的高級住宅:台北市另有一套八千萬元的認定
台北市房屋稅另有「高級住宅」加價課徵制度,與央行的七千萬線是兩回事。依台北市政府的說明,認定條件是鋼筋混凝土以上構造、住宅用途、房地總價八千萬元以上,且建物登記總面積達八十坪以上或每坪單價一百萬元以上(不含車位價),並參考獨棟建築、外觀豪華、地段絕佳、景觀甚好、每層戶少、戶戶車位、保全嚴密、管理週全八項特徵。此制度自民國一百年七月一日實施,一百零三年七月一日起改採按戶認定。是否適用,請以台北市稅捐稽徵處的核定為準,本文不提供稅務建議。
數字之外:成交資料看不到的屋況、規約與管理
實價登錄能告訴你價格,卻看不出這戶房子的屋況。北市豪宅中有不少是屋齡較高的大樓,管線、防水與空調系統可能已到更新時間;新成屋則要看建商交屋的設備規格與保固範圍。另外,六層以上集合住宅屬於供公眾使用建築物,室內裝修須依建築法申請審查許可,社區規約也可能限制施工時段、外牆與窗戶的變更。這些條件會直接影響交屋後的工期與預算。建議在出價之前,就先向管委會索取裝修管理辦法,並請專業人員評估屋況,把可能的整修費用一起放進總成本。
根留台中南屯,豐聚如何跨區承接北市豪宅
豐聚設計根留台中南屯,並沒有在台北設點,但跨區承接過台北的住宅案件。《台北大直-鄭公館》是四十一坪的毛胚屋,配置三房兩廳兩衛、現代風,從毛胚狀態開始規劃;《The Return 歸嶼》是台北六十六坪的新成屋豪宅,四房兩廳兩衛,屋主是台商,設計需要整合客變;《Solis 富日居》則是台北精華地段五十四坪的新成屋,兩房兩廳三衛。跨區合作的代價是往返時間與現場溝通成本,因此我們會在設計階段把圖面與材料確認得更完整,施工期間安排專人監工並定期回報屋主。
研究北市豪宅成交資料時,可以先整理的一張表
建議把有興趣的物件整理成一張表,欄位包括:行政區與生活圈、建物型態、屋齡、樓層、總價、車位個數與價格、主建物與陽台面積、扣除車位後的單價、成交日期,以及備註欄的特殊交易說明。另外加上三個實地欄位:座向與景觀、社區管理方式、管委會的裝修規範。這張表的用處不是預測價格,而是讓你看出同一筆預算在不同物件上能換到什麼條件。拿著這張表跟設計師討論,也能快速判斷哪些物件的室內需要大幅整修、哪些只需要局部調整,預算就不會在後期才被追加。
帶著北市豪宅資料找設計師,可以先問的問題
可以先問:這戶的主建物面積與樑下淨高,能放得下我們想要的房間數與接待空間嗎?屋齡較高的物件,哪些管線與防水一定要更新、哪些可以保留?社區的裝修規範對施工時段與材料搬運有什麼限制,會不會影響工期?如果團隊不在台北,現場監工與材料確認要怎麼安排?設計費與工程管理費怎麼計算、付款分幾期?豐聚的設計費以每坪新台幣一萬元計算,其他團隊的收費方式可能不同;比起價格高低,更值得比較的是對方能不能具體說明你這戶房子的限制與取捨。
關於北市豪宅的常見問題
北市豪宅的成交價格可以去哪裡查?
可以到內政部不動產交易實價查詢服務網,依台北市行政區、建物型態與期間篩選。自二〇二一年七月新制起,成交案件門牌或地號完整揭露。查詢時請留意車位是否另計、備註欄是否有特殊交易,並以多筆成交比較。
台北買七千萬以上的房子,貸款最多能借幾成?
依央行規定,台北市鑑價或買賣金額七千萬元以上屬高價住宅,自然人貸款上限三成且不得有寬限期,二〇二六年九月調整規定時仍維持。實際核貸條件仍依銀行審核,請直接向往來銀行確認。
新聞說的北市豪宅單價,有沒有包含車位?
不一定,要看報導的計算方式。實價登錄的交易總價含車位,但車位價格與個數另有欄位。若標示「不含車位」,代表已扣除車位價格與面積;若直接用總價除以總面積,單價會失真。
如果你正在比較北市豪宅物件,或已買下準備裝修,歡迎預約豐聚的初步溝通。請帶上建物謄本或平面圖、屋況照片、社區裝修規範、交屋時程與預算範圍,我們會說明跨區合作與工程安排方式。
