
2026.11.08
新北市豪宅定義是什麼?六千萬門檻與三種口徑
新北市豪宅定義沒有單一答案,同一戶房子在央行、稅捐處與房仲口中可能分屬不同等級。這頁把三種口徑拆開,說明各自管什麼,以及從室內條件判斷一戶房子的實際等級。
- 「新北豪宅」這個詞,在不同場合指的是不同東西
- 央行的六千萬元:新北豪宅門檻最常被引用的一條線
- 跨界看屋時,先確認物件坐落在台北還是新北
- 房屋稅的單一自住門檻:新聞常稱的另一條「豪宅線」
- 新北沒有台北市式的高級住宅加價認定
- 房仲統計的新北豪宅:總價六千萬以上的交易分布
- 每坪破百萬的新北百萬宅,算不算豪宅?
- 新北豪宅常見的產品樣貌:雙併大樓、一層一戶與百坪高樓
- 同樣跨過門檻,大坪數住宅與高單價小宅的室內條件差很多
- 從室內條件判斷等級:層高、採光面與機電預留比總價更實際
- 用定義回頭排預算:跨過六千萬之後,裝修款要另外準備
- 豐聚根留台中南屯:在台北完成的高總價住宅可以對照什麼
- 想確認自家屬於哪一種新北豪宅定義,先準備的文件
- 新北市豪宅定義常見問題
「新北豪宅」這個詞,在不同場合指的是不同東西
屋主問新北市豪宅定義,通常是因為聽到三種說法而混淆:銀行說買到六千萬元以上要適用特別的貸款規定,稅單上又出現「單一自住現值一定金額」這條被新聞稱為豪宅線的門檻,房仲則用總價或單價來介紹物件。這三套說法出自不同單位,管的事情也不同,一套管貸款、一套管房屋稅、一套只是市場統計習慣。如果把它們混成一個標準,就會出現「我的房子算不算新北豪宅」這種永遠問不清的問題。比較實際的做法,是先問自己現在要處理的是貸款、稅務還是買賣比較,再對照該單位的定義。
央行的六千萬元:新北豪宅門檻最常被引用的一條線
最常被引用的新北豪宅門檻,來自中央銀行的不動產抵押貸款規定。依規定,高價住宅是指建物權狀含有「住」字樣的住宅,在新北市鑑價或買賣金額達新台幣六千萬元以上;台北市的門檻是七千萬元,台北市與新北市以外的地區則是四千萬元。被歸為高價住宅之後,自然人與公司法人的貸款額度上限都是三成,而且不得有寬限期。要注意的是,這條線只管貸款條件,不會改變房屋稅率,也跟室內裝修要不要申請許可無關,不要把它當成一套全面的豪宅認定。

▲豐聚設計作品《The Return 歸嶼》(單層大樓)
跨界看屋時,先確認物件坐落在台北還是新北
新北與台北緊鄰,很多家庭在兩邊同時看屋。因為央行對兩市訂了不同金額,同樣總價六千五百萬元的住宅,坐落新北市就已經跨過高價住宅門檻,坐落台北市則還沒有。這個差別會直接影響貸款成數與自備款準備,所以比較物件時,不能只看總價,要先確認權狀上的坐落位置與用途欄是否含「住」字。如果正在兩市之間猶豫,建議把兩邊物件分開試算,並請銀行用實際鑑價結果確認,不要用網路上的通用說法自己推估。如果家人的工作與學區分屬兩市,也可以把通勤時間一起列入比較,再決定物件。
房屋稅的單一自住門檻:新聞常稱的另一條「豪宅線」
第二套說法來自房屋稅。新北市政府稅捐稽徵處公告,一一六年期房屋稅中,單一自住房屋的現值須在二百三十二萬二千二百元以下,才能適用百分之一的最優惠稅率;超過這個金額的自住房屋,仍可按百分之一點二課徵。媒體習慣把這個現值上限叫做豪宅線,但它比的是房屋評定現值,不是成交價,兩者差距很大,所以成交價好幾千萬的房子未必碰到這條線,而碰到這條線的也未必是大家心目中的豪宅。
新北沒有台北市式的高級住宅加價認定
台北市另有一套「高級住宅」加價課徵房屋稅的制度,要符合構造、用途與評定房地總價等條件,再由不動產評價委員會依多項指標認定。不動產業者整理稅務資料時指出,目前只有台北市訂有明確的高級住宅認定標準並加價課徵;監察院早年檢討路段率的調查意見中,也只提到台北市的這套作法。換句話說,在新北市談豪宅,不會有被另外核定為高級住宅、房屋稅額跟著加倍的問題。如果看到相關說法,先確認講的是哪一個縣市。代價是新北少了一套可以參照的官方豪宅名單,市場上的豪宅說法就更依賴業者自訂口徑。
房仲統計的新北豪宅:總價六千萬以上的交易分布
第三套說法是市場口徑。房仲業者統計新北豪宅時,多半直接借用央行的六千萬元門檻。以鉅亨網引述的統計為例,二〇二四年一到七月新北市總價六千萬元以上的豪宅交易,板橋區居第一,新莊區、林口區分居二、三名。另一份經濟日報引用房仲平台資料的報導,則以六千萬元為篩選條件,整理點閱率最高的高價社區,上榜者集中在板橋、新莊與新店。這類統計能看出高總價產品聚集在哪些行政區,但口徑由業者自訂,引用時記得註明是誰統計、統計哪一段期間。
每坪破百萬的新北百萬宅,算不算豪宅?
近年新北有不少預售案單價突破每坪百萬元,常被稱為百萬宅,但它們不一定符合任何一套豪宅定義。工商時報的報導指出,多數新北百萬宅的總價並未達到央行六千萬元的高價住宅門檻,產品以小坪數為主;經濟日報引述住展雜誌的資料也提到,這些高單價案總價多落在三千多萬元,與豪宅標準仍有明顯差距。所以,高單價不等於高總價,也不等於豪宅。對屋主來說,這個分別很實際:小坪數高單價住宅的室內課題是收納與機能整合,跟大坪數豪宅的課題完全不同。
新北豪宅常見的產品樣貌:雙併大樓、一層一戶與百坪高樓
如果只看產品,新北高總價住宅大致有幾種樣貌。依經濟日報引用房仲資料的介紹,板橋新板特區一帶以雙併、四併大樓為主,公設包含游泳池、視聽室、宴會廳等,也有一層一戶、四面採光的大坪數規劃;新莊副都心有百坪以上的高樓住宅,以景觀為主要訴求;新店的重劃區則強調綠化與鬧中取靜。這些描述來自業者觀點,只能當成參考,但它說明了新北豪宅不是一種產品,而是幾種居住條件完全不同的類型,室內規劃也要分開看。
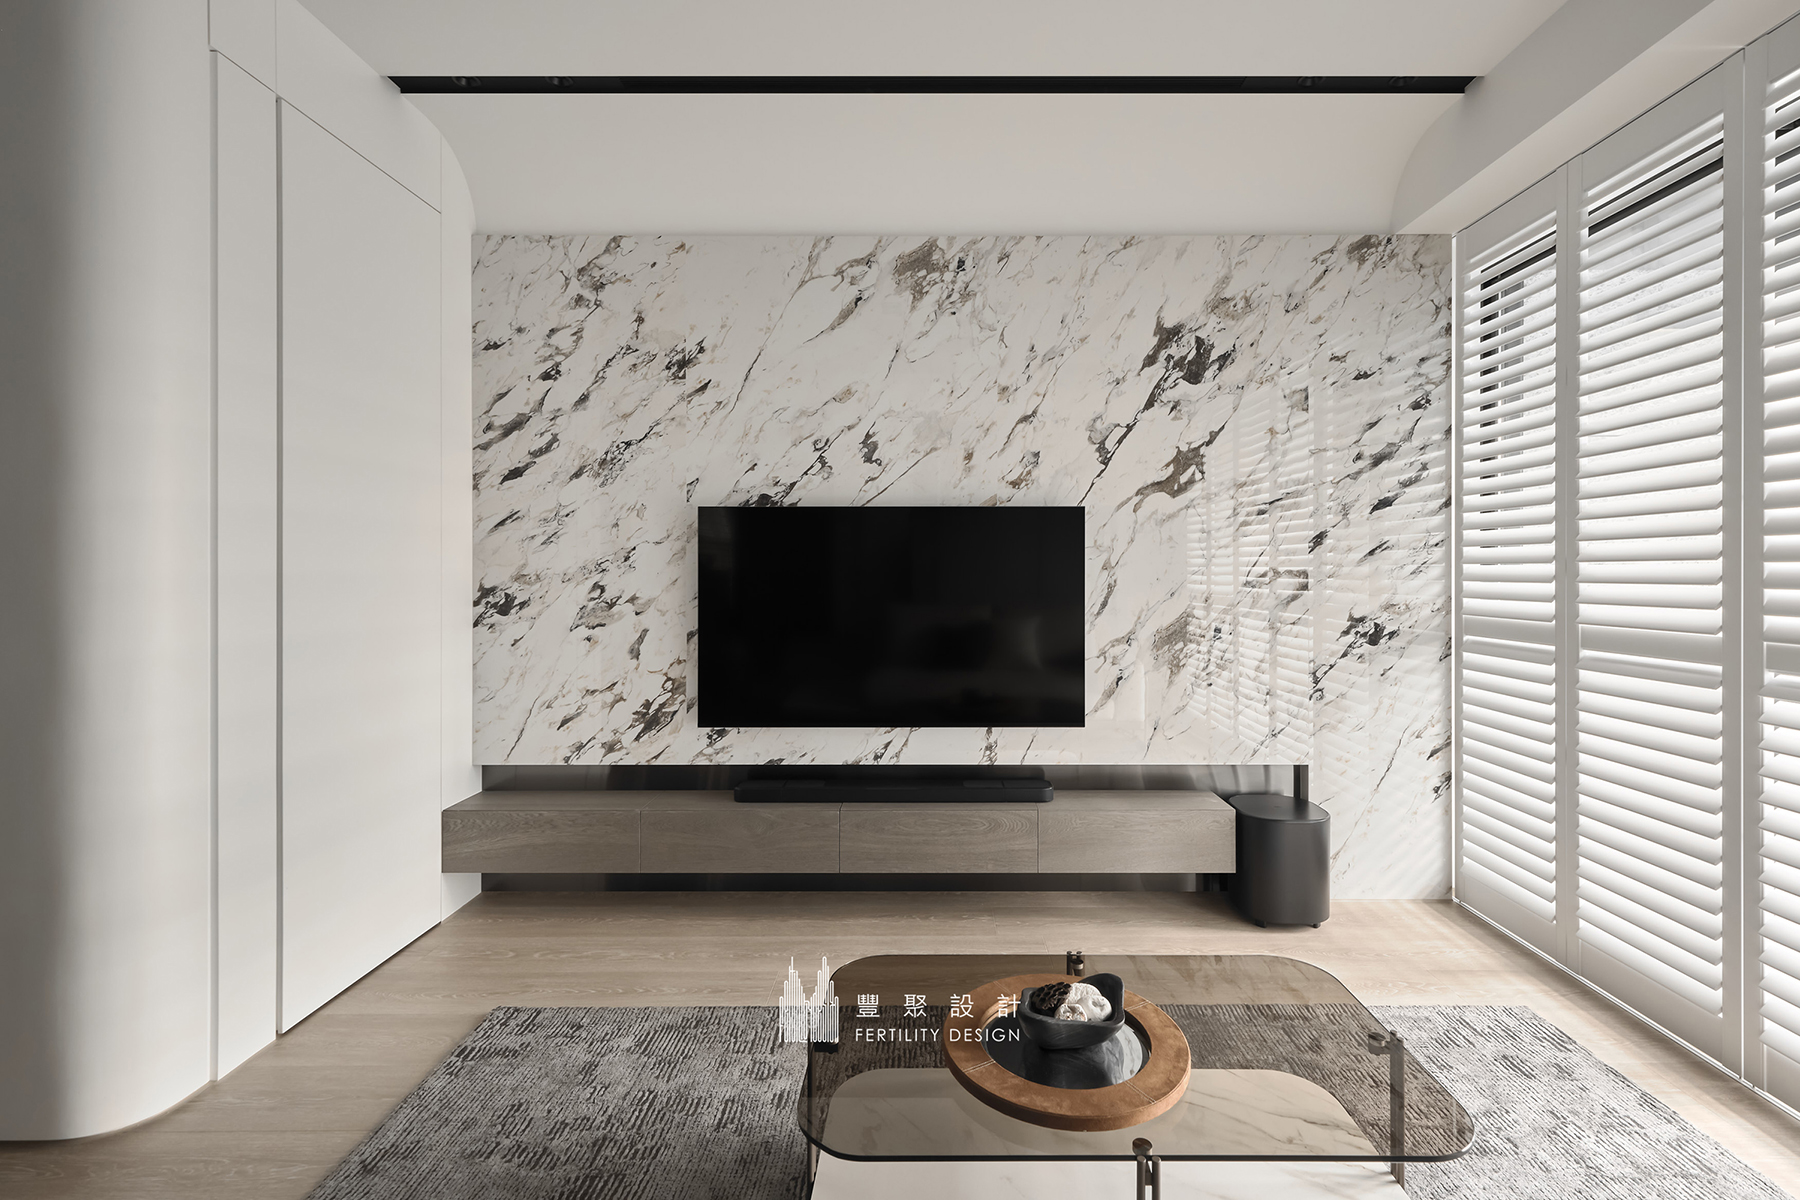
▲豐聚設計作品《Solis 富日居》(單層大樓)
同樣跨過門檻,大坪數住宅與高單價小宅的室內條件差很多
同樣被歸為高價住宅,大坪數與高單價小宅的室內條件幾乎是兩個世界。大坪數住宅的難處在動線長度、多套衛浴的管線、空調分區與燈光迴路的複雜度,設計時程與工程管理的比重較高;高單價小宅的難處則在每一處空間都要兼兩種用途,櫃體深度、門片開啟方向與插座位置都得精算。代價也不同:大坪數住宅如果圖面不夠細,追加會集中在機電與木作;小宅如果收納沒有一次規劃到位,入住後很快就會堆滿雜物。
從室內條件判斷等級:層高、採光面與機電預留比總價更實際
如果想用居住品質判斷一戶房子的等級,可以看幾個比總價更實際的條件。第一是淨高與樑的位置,決定天花板能不能做得乾淨、能不能藏空調與燈光;第二是採光面與景觀方向,決定客廳與主臥該擺在哪裡;第三是機電預留,例如空調管線、排水位置與電力容量,能不能承受日後增加的設備。這些條件在看屋時就能請設計師一起確認,代價是多花一次現場時間,但能避免買到總價高、室內卻處處受限的物件。如果條件不理想,也不一定要放棄,而是要先估算改善的工程範圍與費用。
用定義回頭排預算:跨過六千萬之後,裝修款要另外準備
定義會影響預算的地方,主要在貸款。央行規定購置高價住宅的貸款,除了三成上限之外,不得再以修繕、周轉金或其他名目增加貸款金額。也就是說,一旦新北物件跨過六千萬元門檻,裝修款基本上要用自有資金準備,不能期待從房貸裡多撥一筆。比較穩妥的順序,是先算清楚自備款,再把裝修預算拆成設計費、工程款與家具軟裝三塊,排出付款時間表。至於可貸金額與條件,仍應以銀行實際核貸結果為準。如果預算吃緊,可以把可延後的家具與軟裝放到入住後再補,工程先做不可逆的部分。
豐聚根留台中南屯:在台北完成的高總價住宅可以對照什麼
豐聚設計根留台中南屯,目前並沒有新北市的作品,跨區承接的北部案例在台北。例如台北的《The Return 歸嶼》是六十六坪的新成屋豪宅,四房兩廳兩衛,屋主是台商,設計在客變階段就介入整合;台北大直的鄭公館是四十一坪毛胚屋,三房兩廳兩衛;《Solis 富日居》則是台北精華地段五十四坪的新成屋。這些作品能說明的不是新北行情,而是高總價住宅在客變、毛胚與新成屋三種起點下,設計介入的時間點與工作內容怎麼安排。
想確認自家屬於哪一種新北豪宅定義,先準備的文件
如果想弄清楚自己的房子適用哪一套定義,可以先備齊幾份文件:建物權狀影本,用來確認坐落與用途欄;買賣契約或預售契約,確認成交金額;最近一期房屋稅單,看房屋現值與目前適用的稅率;如果正在辦貸款,再加上銀行的鑑價結果。有了這些,就能分別判斷是否跨過六千萬元高價住宅門檻、是否超過單一自住現值上限。
接著把問題分給對的人:貸款條件問承辦銀行,房屋稅問新北市政府稅捐稽徵處,交易與產權問地政士,室內能怎麼改則找設計師現場確認。
關於新北市豪宅定義的常見問題
新北豪宅門檻是多少錢?
最常被引用的是央行的高價住宅門檻:新北市住宅鑑價或買賣金額達新台幣六千萬元以上。跨過這條線,貸款成數上限三成且不得有寬限期。房屋稅另有單一自住現值門檻,兩者用途不同,不要混用。
新北市的房子會被課台北那種豪宅稅嗎?
依目前查得的資料,高級住宅加價課徵房屋稅是台北市自訂的作法,新北市沒有對應的認定制度。新北屋主要留意的是房屋稅單一自住現值上限與自住、非自住稅率的差別,實際適用以稅捐處核定為準。
每坪單價破百萬的新北預售屋,就是豪宅嗎?
不一定。報導指出多數新北百萬宅以小坪數為主,總價並未達到六千萬元的高價住宅門檻。單價高代表地段或產品等級受市場肯定,但在貸款規定上,是否算高價住宅仍以總價與鑑價為準。
如果你正在評估新北的高總價住宅,歡迎預約豐聚的初步溝通。請帶上平面圖、權狀或契約資料、交屋時程與預算範圍,我們會說明室內條件的判讀方式、設計介入時間點與設計費計算方式。
